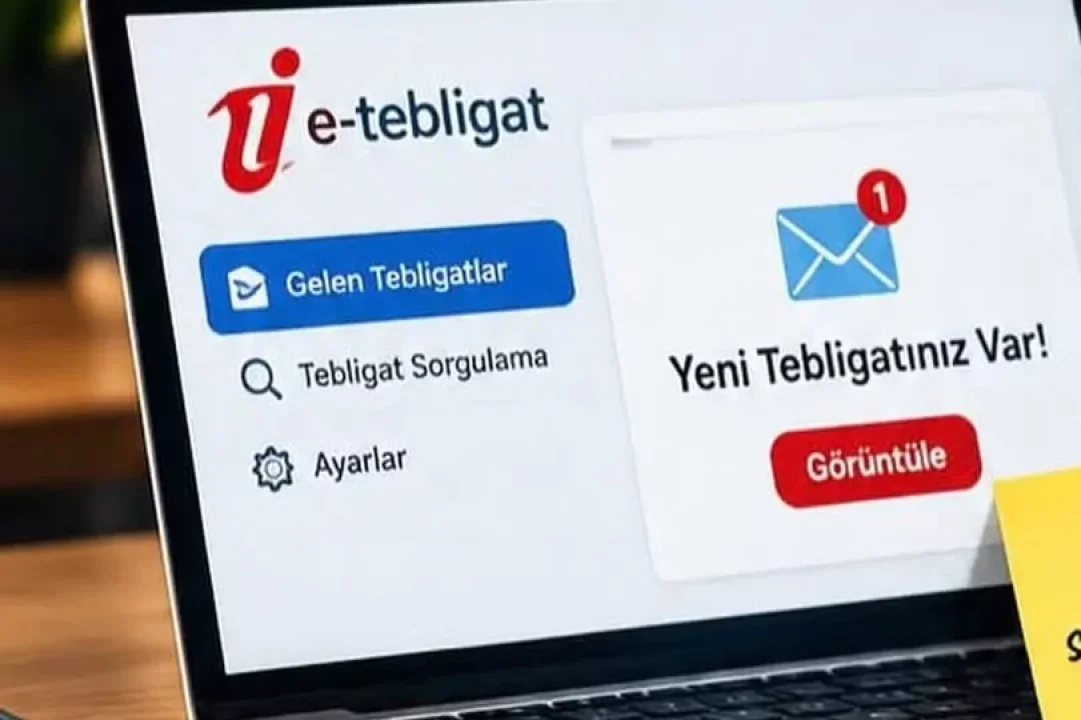
Vergi Usul Kanunu Genel Tebliği İle Elektronik Tebligat Sistemi Güncellendi
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından yayımlanan Vergi Usul Kanunu Genel Tebliği, elektronik tebligat sistemine ilişkin yeni usul ve esasları belirledi. Yapılan düzenleme ile sistemde yer alması zorunlu olan mükellefler, başvuru süreleri, sistemden çıkış şartları ve kullanıcıların sorumlulukları yeniden düzenlendi.
Kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri ile kollektif ve adi komandit şirketlerin elektronik tebligat sistemine katılması zorunlu hale getirildi.
Tebliğe göre, sisteme dahil olmayan ve katılma zorunluluğu bulunan mükellefler, yayımlanma tarihini takip eden ayın sonuna kadar başvurularını tamamlamalıdır. Yeni mükellefiyet tesis ettirenler ise işe başlama tarihini takip eden 15 gün içinde sisteme dahil olmalıdır.
Özel Tüketim Vergisi Kanunu'na ekli (II) sayılı listedeki araçları ilk kez edinenlerin, kayıt veya tescil işlemleri tamamlanmadan önce elektronik tebligat sistemine dahil olması gerekmektedir.
65 Yaşını Dolduranlara Sistemden Çıkış Hakkı
Yeni düzenleme kapsamında 65 yaşını dolduran kişilere, sistemden çıkış imkanı tanındı. Elektronik tebligat sistemine dahil olan bu kişiler, ilgili vergi dairesine veya Dijital Vergi Dairesi üzerinden başvurarak sistemden ayrılabileceklerdir.
Ayrıca, belirli şartları taşıyan engelliler ve 18 yaşını doldurmamış kişiler için sisteme katılma zorunluluğu bulunmamaktadır. Engellilik istisnasından yararlanılabilmesi için sağlık kurulu raporunun ilgili vergi dairesine sunulması gerekmektedir.
Elektronik tebligatın hukuki sonuçlarına ilişkin olarak, elektronik imzalı tebliğ evrakı, sistemde ulaştığı tarihi izleyen beşinci günün sonunda muhataba tebliğ edilmiş sayılacaktır. SMS veya e-posta ile bilgilendirme yapılabilecek olup, bu bildirimlerin gönderilememesi durumunda tebligatın geçerliliğini etkilemeyecektir.
Elektronik tebligat sistemine ilişkin işlem kayıtları zaman damgasıyla imzalanarak 30 yıl boyunca saklanacaktır.
Şifre Güvenliği Mükellefin Sorumluluğunda
Dijital Vergi Dairesi üzerinden veya ilgili vergi dairesine başvurularak sisteme dahil olunabilecektir. Kullanıcı kodu ve şifrenin korunması, bilgilerin güncel tutulması ve şifrenin üçüncü kişilerle paylaşılmaması mükellefin sorumluluğunda olacaktır.
Şifre veya kullanıcı bilgilerinin üçüncü kişilerin eline geçtiğinin öğrenilmesi halinde durumun derhal ilgili vergi dairesine bildirilmesi gerekmektedir. Tebliğde belirtilen yükümlülüklere uyulmaması durumunda Vergi Usul Kanunu'nun ilgili ceza hükümleri uygulanacaktır.
1 Temmuz 2026'dan önce elektronik tebligat sistemine dahil olanlar, mevcut kullanıcı kodu ve şifreleriyle yeniden başvuru yapmadan sistemi kullanmaya devam edebilecektir.
Söz konusu tebliğin detaylarına bu linkten ulaşabilirsiniz.