ATM’de Unutulan Para ve Kart İçin Yargıtay Kararları: Kim Sorumlu?
ATM’de unutulan parayı almak veya başkasının kartıyla işlem yapmak cezai sorumluluk doğurabiliyor. Yargıtay kararları, kartın cihazda kaldığını bankaya geç bildirmenin de zararın karşılanmasını etkileyebileceğini ortaya koyuyor.
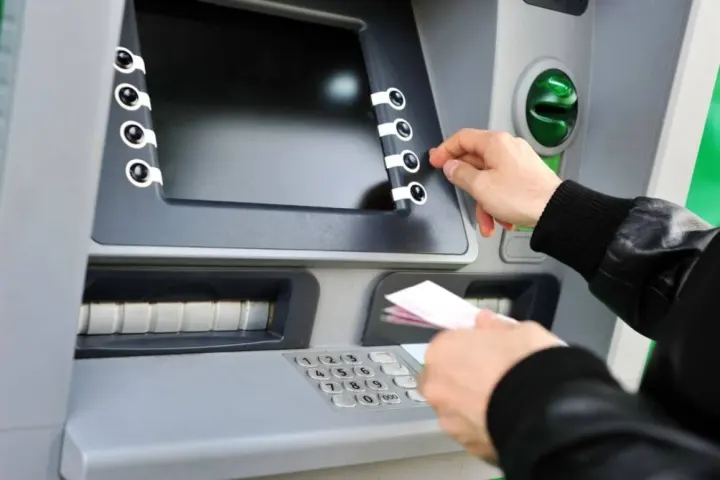
ATM’de unutulan paranın alınması veya başkasına ait kartla işlem yapılması cezai yaptırımlara yol açabiliyor. Kartın cihazda kaldığını bankaya geç bildirmek ise yaşanan kaybın karşılanmasını güçleştirebiliyor. Yargıtay kararları, sorumluluğun olayın ayrıntıları ve tarafların kusurları doğrultusunda belirlendiğini gösteriyor.
Günlük bankacılık işlemlerinde kullanılan ATM’ler; unutulan kartlar, teslim alınmayan paralar ve cihaz arızaları nedeniyle hukuki uyuşmazlıklara konu olabiliyor. Bu durumlarda bankanın güvenlik tedbirleri kadar müşterinin kartını koruması ve sorun yaşadığında zamanında bildirimde bulunması da önem taşıyor.
ATM’de unutulan parayı almak suç sayılır mı?
Para haznesinde bırakılan bir tutarın sahibi tarafından alınmamış olması, o paranın sahipsiz olduğu anlamına gelmiyor. Başkasına ait olduğu bilinen paranın alınması, olayın gerçekleşme biçimine göre cezai sorumluluk doğurabiliyor.
ATM’de kalan kart üzerinden para çekilmesinde de işlemin nasıl yapıldığı belirleyici oluyor. Kartın ele geçirilip kullanılmasıyla, önceki müşterinin açık bıraktığı işlem ekranından devam edilmesi farklı suç değerlendirmelerine konu olabiliyor.
Anadolu Ajansının 19 Mayıs 2024 tarihli haberinde aktarılan olayda, ATM’de unutulan kart üzerinden para çeken sanığa basit hırsızlık suçundan ceza verildi. Yargıtay 8. Ceza Dairesi, eylemin daha ağır cezayı gerektiren bilişim sistemi kullanılarak hırsızlık kapsamında değerlendirilmesi yönündeki itirazı kabul etmedi. Bu karar, tüm kart kullanımlarının aynı suç kapsamında değerlendirileceği anlamına gelmiyor.
ATM’de kalan kartı geç bildirmek zararın karşılanmasını etkileyebilir
Kartın kaybolması, ATM’de unutulması veya cihaz tarafından alıkonulması durumunda bankaya yapılan bildirimin zamanı önem kazanıyor. Sorunun fark edilmesine rağmen kartın kapatılması için başvurulmaması, yetkisiz işlemlerden doğan zararın değerlendirilmesinde müşteri aleyhine sonuç yaratabiliyor.
Yargıtay Hukuk Genel Kurulunun 8 Kasım 2022 tarihli, 2020/108 esas ve 2022/1450 karar sayılı dosyasında; ATM’de sıkışan kartın ardından bildirim yapılmaması ve kart şifresinin korunmasına ilişkin davranışlar birlikte incelendi. Kurul, somut olayda kart sahibinin ağır kusurunun bankanın sorumluluğunu ortadan kaldırdığı sonucuna vardı. Dolayısıyla kararı yalnızca “geç bildirim yapan herkes zararını karşılamak zorundadır” şeklinde yorumlamak doğru değil.
ATM para vermediğinde banka sorumlu olur mu?
Hesaptan para düşmesine rağmen nakdin teslim edilmemesi veya yatırılan tutarın hesaba yansımaması, ATM işlemlerinde karşılaşılan sorunlar arasında bulunuyor. Böyle bir uyuşmazlıkta öncelikle işlemin hangi aşamada kesildiği ve cihazda teknik arıza yaşanıp yaşanmadığı araştırılıyor.
Bankanın sorumluluğunda olduğu belirlenen bir aksaklıktan kaynaklanan kayıplarda, zararın karşılanması gündeme gelebiliyor. Ancak sorumluluğun kapsamı belirlenirken işlem kayıtları, cihazın durumu ve müşterinin davranışları birlikte değerlendiriliyor.
Kart kopyalamada güvenlik önlemleri önem taşıyor
ATM’ye yerleştirilen düzeneklerle kart bilgilerinin kopyalanması ve hesaplardan izinsiz para çekilmesi de maddi kayıplara neden olabiliyor. Bu olaylarda bankanın aldığı güvenlik tedbirleri, şüpheli işlemleri izleme süreçleri ve kart sahibinin bilgilerini korumak için gösterdiği özen inceleniyor.
Yetkisiz işlemin gerçekleşmiş olması tek başına sorumluluğun kime ait olduğunu göstermiyor. Zararın nedeni ve tarafların kusuru ortaya konulduktan sonra tazminat değerlendirmesi yapılıyor.
ATM ve kamera kayıtları delil niteliği taşıyor
Uyuşmazlıkların çözümünde ATM’nin elektronik işlem kayıtları, teknik verileri ve mevcut kamera görüntüleri önemli rol oynuyor. İşlemin saati, paranın hazneye aktarılıp aktarılmadığı, kartın cihazda kalıp kalmadığı ve işlemi gerçekleştiren kişi bu veriler üzerinden araştırılabiliyor.
Müşterinin bankaya ne zaman başvurduğu da incelemeye dahil ediliyor. Bildirim ve itiraz kayıtları, olayın zaman çizelgesinin oluşturulmasına yardımcı oluyor.
ATM neden kartı alıkoyar?
Kartın işlem sonunda zamanında alınmaması, şifrenin art arda yanlış girilmesi veya kart hakkında güvenlik kısıtlaması bulunması, cihazın kartı alıkoymasına neden olabiliyor. Kart okuyucudaki arızalar ve yazılımsal sorunlar da benzer sonuçlar doğurabiliyor.
Kartın cihazda kalması her zaman sıradan bir teknik sorun anlamına gelmeyebiliyor. ATM’ye dışarıdan müdahale edilmesi ihtimali de dikkate alınarak bankaya gecikmeden bilgi verilmesi önem taşıyor.
Kart ATM’de kalırsa ne yapılmalı?
Kartını geri alamayan müşterilerin bankanın resmi müşteri hizmetlerine veya mobil bankacılık kanallarına başvurarak durumu bildirmesi gerekiyor. Kartın bloke edilmesi ya da kullanıma kapatılması, izinsiz işlem riskinin azaltılmasına yardımcı oluyor.
Başvuru sırasında ATM’nin bulunduğu yerin, işlem saatinin ve varsa cihaz numarasının paylaşılması süreci kolaylaştırıyor. Hesap hareketlerinin kontrol edilmesi, tanınmayan işlemlere itiraz edilmesi ve başvuru numarasının saklanması da olası bir uyuşmazlıkta önem kazanıyor.